O sonho americano ficou caro demais?
Marco Alevato
Editor
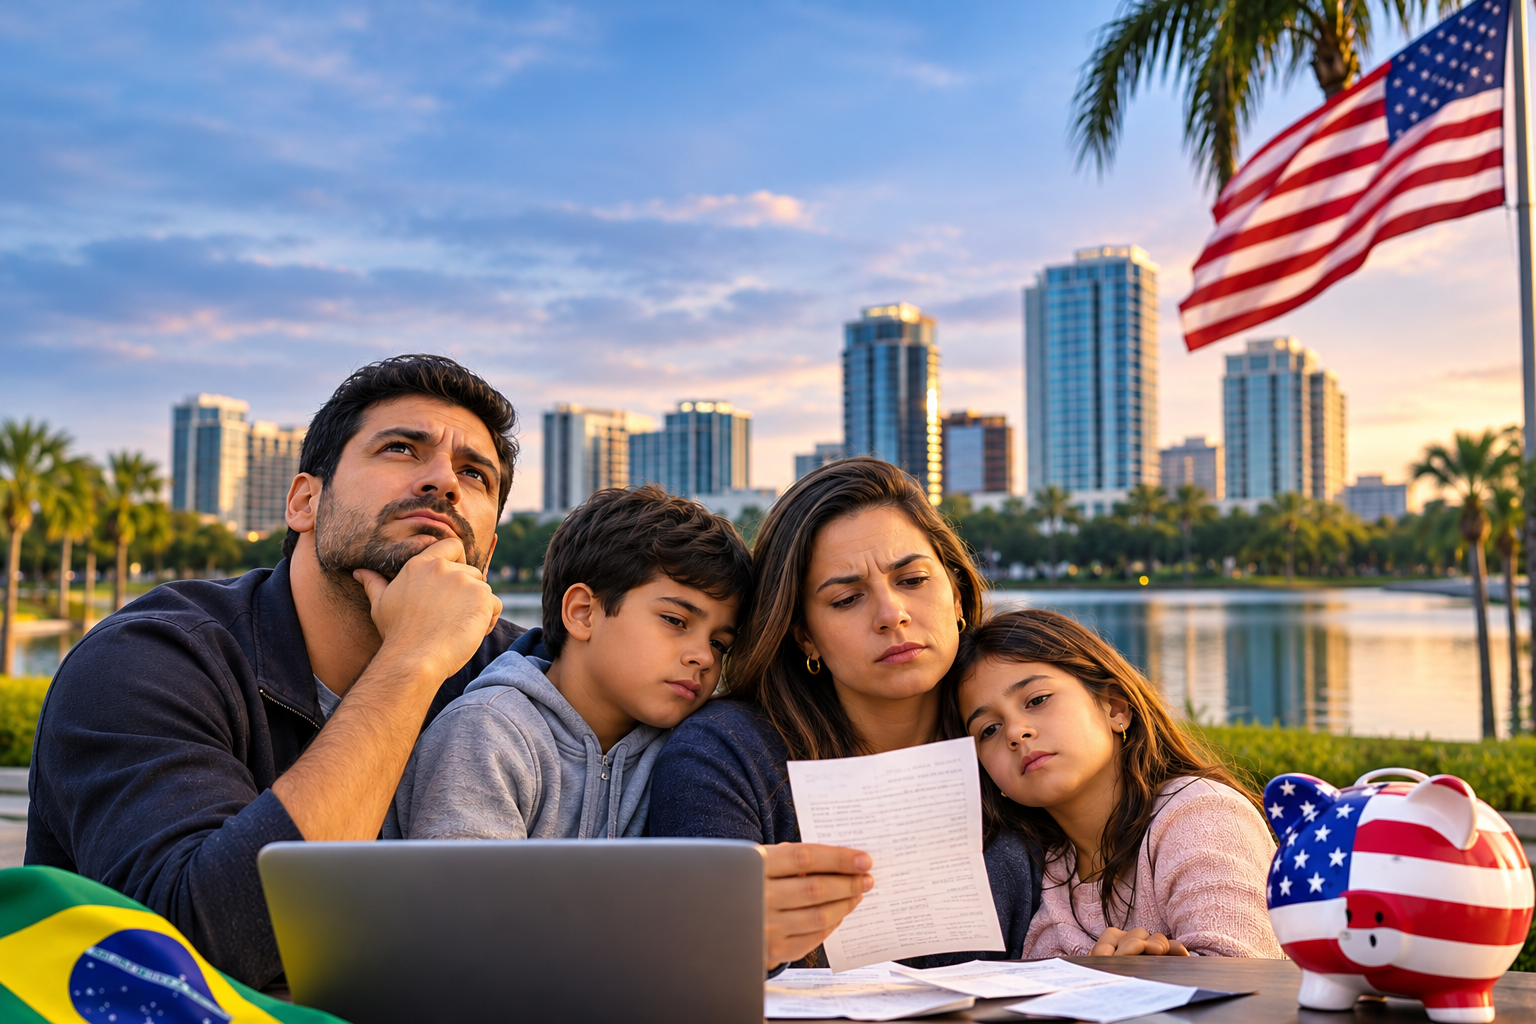
A nova realidade financeira dos brasileiros nos Estados Unidos
Entre aluguéis elevados, supermercados cada vez mais caros, seguros, automóveis e educação, muitas famílias brasileiras estão descobrindo que ganhar em dólar não significa necessariamente viver melhor. Afinal, quanto custa manter o sonho americano e até quando vale a pena pagar essa conta?
Quando ganhar em dólar deixa de ser sinônimo de prosperidade
Durante décadas, uma das frases mais repetidas por brasileiros que decidiam morar nos Estados Unidos era simples e poderosa: “Aqui, quem trabalha consegue vencer.”
A promessa não era necessariamente ficar rico. Era ter uma casa confortável, comprar um bom carro, oferecer educação aos filhos, viajar nas férias e, principalmente, construir uma vida com mais segurança financeira.
Para muitos, esse sonho se tornou realidade. Outros ainda estão construindo o seu caminho. Mas uma parcela crescente da comunidade brasileira enfrenta uma pergunta que, até pouco tempo atrás, parecia impensável: será que continuar vivendo nos Estados Unidos ainda compensa financeiramente?
O problema não está apenas no preço de um produto ou serviço. Está na soma de pequenas e grandes despesas que, mês após mês, consomem uma parte cada vez maior do orçamento familiar.
O aluguel aumenta. O seguro do automóvel pesa. A compra do supermercado surpreende. O plano de saúde exige uma parcela considerável da renda. E aquela viagem de férias, antes considerada parte natural da vida americana, começa a ser adiada.
A realidade é que o sonho americano não desapareceu. Mas, para muitas famílias, ficou significativamente mais caro.
A inflação diminuiu, mas a conta continua chegando
Um dos maiores equívocos quando se fala em economia é imaginar que a redução da inflação significa que os preços voltaram ao que eram anteriormente.
Não é assim que funciona.
Quando a inflação desacelera, os preços geralmente continuam aumentando, apenas em ritmo menor. E os aumentos acumulados nos últimos anos permanecem incorporados ao custo de vida.
Segundo o Bureau of Labor Statistics (BLS), a inflação americana acumulada em 12 meses chegou a 3,7% em setembro de 2026. No mesmo período, os alimentos subiram 2,5%, a moradia 3,2% e a energia 20,4%. A gasolina registrou aumento de 34,2%, embora outras despesas, como seguros de automóveis, tenham apresentado redução na comparação anual.
2026 M09 Results+1
INFLAÇÃO NOS EUA • SETEMBRO DE 2026
+3,7%
Inflação geral
+2,5%
Alimentação
+3,2%
Moradia
+20,4%
Energia
Variação acumulada em 12 meses. Fonte: BLS, outubro de 2026.
Para uma família que já trabalha no limite do orçamento, mesmo pequenos aumentos podem representar a diferença entre economizar alguma coisa ou terminar o mês recorrendo ao cartão de crédito.
Há outro detalhe importante: os índices nacionais representam médias. A experiência financeira de quem vive em Orlando, Miami, Boston ou Nova York pode ser bastante diferente.
Quanto uma família precisa ganhar para viver nos Estados Unidos?
Essa talvez seja a pergunta mais importante de toda a discussão.
Não existe um único salário capaz de garantir uma vida confortável em qualquer cidade americana. Tudo depende da composição familiar, da localização, das despesas com saúde, da necessidade de creche e, naturalmente, do padrão de vida escolhido.
Um estudo do Massachusetts Institute of Technology (MIT), atualizado em fevereiro de 2026, oferece uma referência interessante.
Na região metropolitana de Orlando, uma família formada por dois adultos que trabalham e duas crianças precisa de aproximadamente US$ 27,01 por hora para cada adulto, considerando uma jornada integral de 40 horas semanais.
Isso representa uma renda familiar bruta de aproximadamente US$ 112 mil por ano, ou US$ 9.363 mensais, para atender às necessidades básicas estimadas pelo estudo.
Living Wage Calculator+1
REFERÊNCIA PARA ORLANDO • FAMÍLIA DE 4 PESSOAS
US$ 9.363/mês
Renda familiar bruta aproximada necessária para cobrir despesas básicas, segundo o MIT.
Dois adultos empregados em tempo integral e duas crianças. Não representa renda líquida disponível nem um orçamento de luxo.
Isso não significa que todas as famílias precisem ganhar exatamente esse valor. Algumas conseguem viver com menos, enquanto outras necessitam de muito mais.
Mas o dado revela uma transformação importante: uma renda que antes poderia representar conforto e estabilidade hoje pode ser apenas suficiente para cobrir as despesas essenciais.
O orçamento invisível: para onde vai o dinheiro?
Imagine uma família brasileira com dois adultos e dois filhos vivendo na Flórida.
Ela precisa pagar aluguel, alimentação, transporte, energia, internet, seguros, assistência médica e despesas escolares. Dependendo da idade das crianças, ainda pode ser necessário creche ou atividades extracurriculares.
Para visualizar o problema, considere um orçamento hipotético mensal:
AluguelUS$ 2.400AlimentaçãoUS$ 1.100Dois automóveis, combustível e segurosUS$ 1.350Saúde e despesas médicasUS$ 850Energia, água e internetUS$ 450Educação, material e atividadesUS$ 450Celulares e despesas pessoaisUS$ 350Imprevistos e manutençãoUS$ 400TotalUS$ 7.350
Simulação editorial ilustrativa, não uma média estatística. Os custos reais variam de acordo com a cidade, a família, a cobertura médica e o estilo de vida. Não inclui todos os possíveis gastos, como creche integral, dívidas ou poupança para aposentadoria.
Agora imagine que essa família receba US$ 8 mil líquidos por mês.
Depois de todas essas despesas, restariam apenas US$ 650.
Uma manutenção inesperada no carro, uma emergência médica ou a necessidade de comprar passagens para visitar familiares no Brasil poderia consumir rapidamente essa reserva.
E assim surge um fenômeno cada vez mais presente nas conversas sobre a vida americana: famílias que trabalham muito, possuem renda aparentemente elevada, mas encontram enorme dificuldade para construir patrimônio.
A armadilha do crédito e da aparência de prosperidade
Os Estados Unidos oferecem acesso relativamente fácil ao crédito para consumidores que atendem aos critérios das instituições financeiras.
Cartões, financiamentos, compras parceladas e empréstimos permitem antecipar conquistas que, em outras circunstâncias, levariam anos.
Mas existe uma diferença fundamental entre ter acesso ao consumo e possuir verdadeira estabilidade financeira.
Uma casa maior, dois carros financiados, móveis novos e viagens frequentes podem transmitir a imagem de prosperidade. Entretanto, quando essas conquistas dependem de compromissos financeiros permanentes, o patrimônio pode crescer muito menos do que aparenta.
Para muitos imigrantes, ainda há um componente emocional.
Depois de enfrentar dificuldades para chegar aos Estados Unidos, trabalhar intensamente e construir uma nova vida, consumir determinados produtos pode representar uma espécie de confirmação pessoal: a prova de que o sacrifício valeu a pena.
O problema começa quando manter essa imagem se torna mais importante do que preservar a saúde financeira da família.
Prosperidade não é apenas aquilo que conseguimos comprar. É também aquilo que conseguimos conservar, investir e construir para o futuro.
O preço emocional de trabalhar para pagar contas
Existe uma dimensão dessa realidade que raramente aparece nas estatísticas econômicas: o custo emocional.
Muitos brasileiros deixam o país em busca de uma vida mais equilibrada, mas acabam entrando em uma rotina de jornadas prolongadas, trabalhos adicionais e finais de semana dedicados à geração de renda.
O objetivo inicial era oferecer mais tempo e qualidade de vida à família.
Paradoxalmente, o esforço para manter essa qualidade de vida pode reduzir justamente o tempo disponível para aproveitá-la.
Pais passam menos tempo com os filhos. Casais convivem com preocupações financeiras constantes. Férias são adiadas. O descanso se transforma em sentimento de culpa.
Naturalmente, essa não é a realidade de todos os imigrantes. Muitos encontram oportunidades extraordinárias nos Estados Unidos, desenvolvem empresas, conquistam estabilidade e alcançam objetivos que talvez fossem mais difíceis em seus países de origem.
Mas é importante reconhecer que sucesso econômico e qualidade de vida não são necessariamente a mesma coisa.
Uma família pode aumentar significativamente sua renda e, ainda assim, sentir que perdeu parte da liberdade que buscava.
Voltar ao Brasil deixou de ser um pensamento proibido?
Durante muito tempo, retornar ao Brasil era interpretado por alguns imigrantes como sinal de fracasso.
Quem havia vendido bens, deixado familiares e atravessado tantas dificuldades sentia uma espécie de obrigação de permanecer nos Estados Unidos, independentemente das circunstâncias.
Essa percepção merece ser reconsiderada.
Voltar ao Brasil, permanecer nos Estados Unidos ou até buscar oportunidades em outro país são decisões que precisam ser avaliadas com critérios financeiros, familiares e profissionais.
Para uma família que acumulou patrimônio em dólares, possui renda remota ou conseguiu desenvolver uma atividade que pode ser administrada internacionalmente, o retorno pode representar uma alternativa interessante.
Por outro lado, quem depende de salários locais, precisa de assistência médica especializada ou possui filhos profundamente integrados ao sistema educacional americano pode encontrar desafios significativos nessa mudança.
Também é necessário considerar segurança, impostos, câmbio, mercado de trabalho e eventuais consequências migratórias de uma saída dos Estados Unidos.
O importante é compreender que permanecer não representa automaticamente sucesso, assim como retornar não significa fracasso.
O verdadeiro sucesso talvez esteja em conquistar a liberdade de escolher onde e como viver.
O sonho americano precisa de uma nova estratégia
Se o custo de vida mudou, o planejamento financeiro também precisa mudar.
A primeira transformação é abandonar a ideia de que trabalhar mais horas será sempre a melhor solução.
Em determinadas circunstâncias, aumentar a renda é indispensável. Mas reduzir despesas desnecessárias, renegociar contratos, desenvolver novas competências e buscar fontes adicionais de receita pode produzir resultados mais sustentáveis.
Para os brasileiros que possuem pequenos negócios, existe uma oportunidade especial.
A tecnologia, a automação, o comércio eletrônico e os serviços especializados oferecem caminhos para aumentar a produtividade sem depender exclusivamente de jornadas cada vez mais longas.
O profissional que aprende a utilizar ferramentas digitais, melhora sua capacidade comercial e organiza suas finanças pode criar alternativas para escapar da dependência de uma única fonte de renda.
Outra mudança importante é substituir o planejamento baseado no faturamento pelo planejamento baseado no patrimônio.
Ganhar US$ 100 mil por ano e gastar US$ 100 mil significa terminar o período praticamente no mesmo lugar.
Ganhar menos, mas desenvolver uma capacidade consistente de poupar e investir, pode representar um caminho mais sólido para a independência financeira.
E isso exige uma disciplina que nem sempre combina com os estímulos permanentes ao consumo presentes na sociedade americana.
A pergunta que precisamos fazer não é quanto ganhamos, mas quanto nos resta.
Talvez a maior transformação necessária seja cultural.
Muitos brasileiros ainda comparam salários americanos com salários brasileiros utilizando apenas a taxa de câmbio.
Uma renda mensal de US$ 5 mil pode parecer extraordinária quando convertida em reais. Entretanto, essa comparação perde sentido quando as despesas são integralmente pagas em dólares.
O que realmente importa é o poder de compra local, a capacidade de formar reservas, a segurança familiar e as perspectivas de crescimento.
Uma avaliação financeira responsável precisa considerar não apenas quanto dinheiro entra, mas também quanto permanece disponível após as obrigações.
Também deve considerar aquilo que não cabe em uma planilha: tranquilidade, tempo com os filhos, saúde, amizades e perspectivas para o futuro.
Afinal, de que adianta viver em um país de grandes oportunidades se não conseguimos aproveitar o que conquistamos?
O sonho continua vivo, mas talvez precise ser reinventado
Os Estados Unidos continuam sendo um país com oportunidades relevantes para profissionais, empreendedores e famílias dispostas a construir novos caminhos.
Seu mercado consumidor, sua infraestrutura empresarial, seus centros de inovação e a diversidade de atividades econômicas permanecem como importantes fatores de atração.
Mas seria ingênuo ignorar que as condições financeiras mudaram.
A trajetória do imigrante brasileiro também precisa amadurecer.
Talvez a primeira geração tenha concentrado seus esforços em chegar, trabalhar e conquistar estabilidade. A próxima etapa exige pensar em produtividade, patrimônio, educação financeira e liberdade de escolha.
O sonho americano não precisa ser abandonado. Talvez seja preciso apenas deixar de ser medido pelo tamanho da casa, pelo modelo do automóvel ou pela quantidade de bens adquiridos.
O verdadeiro sonho americano pode não ser ganhar cada vez mais dinheiro, mas alcançar o momento em que o dinheiro deixa de determinar todas as nossas escolhas.
E essa é uma conquista que não depende exclusivamente do país onde vivemos.
Depende, sobretudo, da maneira como decidimos construir nossa vida.
Facebrasil convida você a refletir
O custo de vida nos Estados Unidos mudou sua maneira de enxergar o futuro? Você ainda considera que as oportunidades compensam os sacrifícios ou já começou a pensar em outras possibilidades?
Participe dessa conversa. Compartilhe sua experiência nos comentários e envie esta reportagem para outros brasileiros que também estão construindo sua história nos Estados Unidos.
A Facebrasil acredita que informação, reflexão e diálogo ajudam nossa comunidade a tomar decisões mais conscientes.
Facebrasil Magazine. Informação que conecta. Histórias que transformam.
@marcoalevato
@facebrasil
#Facebrasil #SonhoAmericano #BrasileirosNosEUA #CustoDeVida #EconomiaAmericana #ImigrantesBrasileiros #EducacaoFinanceira #VidaNosEstadosUnidos #ComunidadeBrasileira #PlanejamentoFinanceiro